Sorry, this entry is only available in Русский [1]. For the sake of viewer convenience, the content is shown below in the alternative language. You may click the link to switch the active language.
35-летие независимости – это не только историческая дата в жизни нашей страны, но и важная возможность подвести итоги реализованных реформ, оценить достигнутые успехи и определить приоритетные задачи на перспективу. За прошедшие годы наряду с экономикой Узбекистана кардинально изменилась и налоговая система. Сегодня налоговая служба становится важной государственной структурой, которая не только обеспечивает доходы государственного бюджета, но и стимулирует экономический рост, привлекает инвестиции, поддерживает предпринимательство и внедряет в практику современные цифровые решения. Широкомасштабные реформы, процессы цифровой трансформации, внедрение технологий искусственного интеллекта, новые стандарты обслуживания предпринимателей, а также абсолютно новая система подготовки кадров, реализуемые в налоговой сфере в последние годы, служат одним из важнейших факторов экономического развития нашей страны.
Мы побеседовали с председателем Налогового комитета Республики Узбекистан Фаррухом ПУЛАТОВЫМ о реформах, реализуемых в налоговой системе страны, цифровизации, технологиях искусственного интеллекта, поддержке малого бизнеса и приоритетных задачах на будущее.
– Фаррух Жахонгирович, оглядываясь на пройденный путь, за 35 лет независимости какие из реализованных в налоговой системе реформ Вы оцениваете как один из важнейших результатов для экономического развития страны?
– За последние годы налоговая система нашей страны прошла огромный путь развития. Если на начальных этапах основной задачей налоговых органов было формирование доходов государственного бюджета и обеспечение экономической стабильности, то сегодня налоговая система стала одним из важнейших драйверов экономического развития. Если раньше основной упор в деятельности налоговых органов делался на контроль и проверки, то сегодня отношения между предпринимателем и государством поднялись на совершенно новый уровень. Налоговая служба превращается в систему, работающую на основе принципа «Налоговик – помощник», обслуживающую предпринимателей и содействующую их развитию. Налоговый кодекс в новой редакции, сокращение налогов, оптимизация налоговых ставок, широкое внедрение электронных услуг, применение механизмов цифрового контроля и современных информационных технологий сыграли важную роль в обеспечении прозрачности в экономике, сокращении теневой экономики и расширении налоговой базы.
Сегодня предприниматель может выполнять свои налоговые обязательства не выходя из дома. Электронная отчётность, электронные счета-фактуры, онлайн-контрольно-кассовая техника, мобильные услуги и проактивные сервисы вывели налоговое администрирование на совершенно новый уровень. Наряду с этим, реализуемые в налоговой системе реформы служат повышению инвестиционной привлекательности страны, улучшению условий ведения бизнеса и усилению конкурентоспособности экономики. Самое главное – сегодня налоговая система формируется как важный институт, стимулирующий экономическую активность, а не как фактор, препятствующий экономическому росту. Особое значение имеет работа, проделанная в сфере цифровизации. Значительная часть отношений между государством и налогоплательщиком переведена в электронный формат. Это позволило сократить человеческий фактор, устранить коррупционные риски и повысить качество услуг.
Ещё одной из крупнейших реформ, реализованных в налоговой системе за годы независимости, является организация налогового администрирования на основе управления рисками. Эта система позволяет защитить добросовестно работающих предпринимателей от излишних проверок, направляя государственный контроль именно на те случаи, где имеются реальные риски. С этой точки зрения, я считаю, что важнейшим результатом реформ, реализованных в налоговой сфере за годы независимости, стало формирование атмосферы надёжного партнёрства между государством, бизнесом и обществом. Именно это доверие служит прочным фундаментом для будущего экономического прогресса.
– Указ Президента Республики Узбекистан за № УП-95 от 19 мая 2026 г. положил начало новому этапу в институциональном совершенствовании деятельности налоговых органов и внедрении современной модели налогового администрирования. Какие приоритетные изменения реализуются в рамках данного документа и в чём заключаются их основные преимущества для предпринимателей и граждан?
– Данный Указ является стратегическим документом, положившим начало совершенно новому этапу в развитии налоговой системы нашей страны. Оценивая его значение, необходимо прежде всего подчеркнуть, что его главная идея заключается в переводе налоговой системы от модели «карательного ведомства» к модели «государственного института – помощника и партнёра». В рамках этой концепции в центре всех преобразований, осуществляемых в налоговой сфере, стоят интересы человека, предпринимателя и налогоплательщика. Главная стратегическая цель Указа – выход к 2030 г. на высший, первый уровень по направлению налогообложения в международном рейтинге Всемирного банка «Business Ready», а также дальнейшее укрепление общественного доверия к налоговым органам. Для достижения этой цели определён комплекс мер по налоговому администрированию, цифровизации, стандартам обслуживания, управлению рисками и кадровой политике.
Одним из важнейших нововведений, внедрённых Указом, стали меры, направленные на избавление предпринимателей от излишней бюрократии. Так, с 1 июля 2026 г. отменено обязательство по представлению уточнённой налоговой отчётности или обосновывающих документов по расхождениям, выявленным в программе «Автокамерал». Это новшество было положительно воспринято многими предпринимателями, так как на практике данный процесс требовал много времени и ресурсов, и зачастую предприниматели вместо основной деятельности были заняты подготовкой документов. Теперь механизм предпроверочного анализа сохраняется, но его суть кардинально меняется – он превратился не в инструмент контроля и наказания, а в сервисный механизм предварительного предупреждения о рисках.
Ещё один важный механизм, внедрённый Указом, – применение профилактического подхода в отношении предпринимателей со средним уровнем налогового риска: предпринимателю направляется уведомление о рисках, выявленных налоговыми органами, и если налогоплательщик добровольно устранит выявленные недостатки в течение одного месяца, налоговые проверки в отношении него не проводятся. Значимость этого механизма в том, что государство в первую очередь оказывает доверие предпринимателю и побуждает его исправить ошибку, а не наказывает.
Поддержка вновь созданных субъектов предпринимательства также является одним из важных направлений Указа. Установлено, что с 1 июля 2026 г. для вновь созданных субъектов предпринимательства, по их желанию, услуга по отправке налоговой и финансовой отчётности в течение первых 6 месяцев будет осуществляться Акционерным обществом «Солик-сервис» абсолютно бесплатно. Это поможет новому бизнесу снизить затраты на начальном этапе, облегчить бухгалтерскую нагрузку и наладить законную деятельность.
На протяжении многих лет эффективность государственных органов оценивалась в основном по статистическим показателям. Благодаря Указу № УП-95 внедрён абсолютно новый подход и в эту сферу: с 1 августа 2026 г. задействован «Индекс клиентоориентированности» налоговых органов, посредством которого налогоплательщики получают возможность оценивать:
● доступность и удобство пользования налоговыми услугами;
● качество оказываемых услуг;
● время, затраченное на выполнение налоговых обязательств;
● уровень взаимодействия с налоговыми органами.
Важным аспектом Указа является также внедрение системы оказания государственных услуг в проактивной форме. С 1 января 2027 г. ряд налоговых услуг будет осуществляться в автоматическом режиме. В частности, в проактивном порядке будут формироваться налоговые отчёты:
● по акцизному налогу на нефте-и газопродукты, реализуемые конечным потребителям;
● за пользование недрами по нерудным строительным материалам;
● за пользование водными ресурсами для земель сельскохозяйственного назначения.
Начиная с 2027 г. налог на земли сельскохозяйственного назначения будет рассчитываться автоматически на основе данных уполномоченных органов. Таким образом, отменяется обязательство налогоплательщиков по отдельному представлению этих отчётов.
Одним из значимых для населения нововведений Указа является проактивный порядок применения налоговых льгот по ипотечным кредитам. При этом налоговые льготы по доходам физических лиц, направленным на погашение ипотечных кредитов, будут применяться автоматически на основе данных межведомственных информационных систем. От граждан не потребуется сбор дополнительных документов или обращение в различные инстанции. А излишние средства, образовавшиеся в результате применения льготы, будут возвращены на основании обращения физического лица в течение 10 рабочих дней.
Самое главное – данный документ юридически закрепил в деятельности налоговых органов принцип «от проверок – к сервису». Это послужит повышению конкурентоспособности экономики страны, улучшению инвестиционного климата и дальнейшему укреплению взаимного доверия между государством и бизнесом.
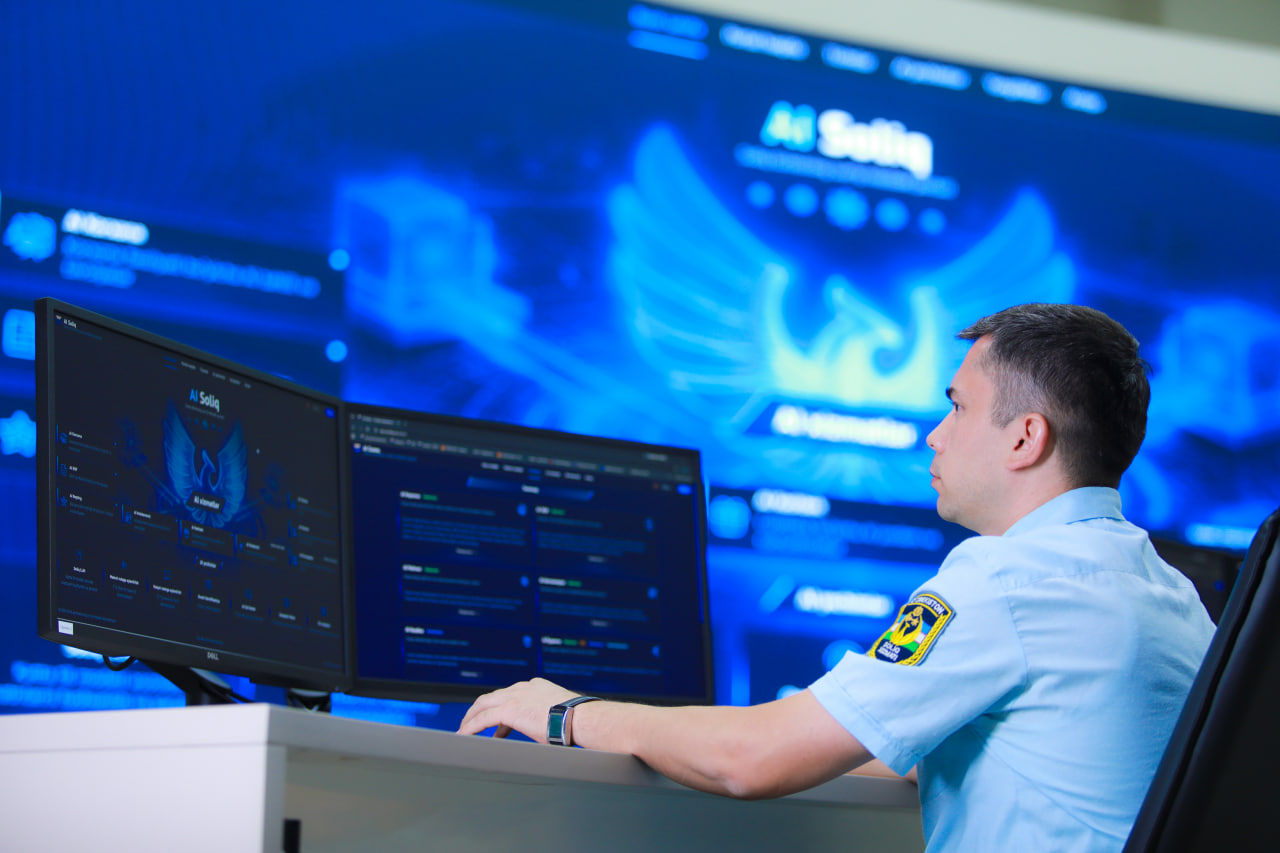
– Сегодня цифровые технологии стали неотъемлемой частью налогового администрирования. Какая работа проводится Налоговым комитетом по внедрению искусственного интеллекта, больших объёмов данных (Big Data), систем анализа рисков и других цифровых решений? Как это изменит деятельность налоговой службы в ближайшие годы?
– Как я уже отметил, если ещё несколько лет назад основной упор в деятельности налоговых органов делался на приём отчётности и контроль, то в настоящее время формируется современная модель управления, работающая на основе цифровых технологий, анализа больших данных и искусственного интеллекта. За последние 2 года была проведена масштабная работа по цифровой трансформации налоговой системы. В частности, в 2025-2026 гг. было разработано 6 новых программных продуктов и 11 нижнеуровневых информационных систем. Вместе с тем, усовершенствовано более 30 информационных систем и программных продуктов. В результате сегодня в составе комплекса информационных систем «Налог» (Soliq) бесперебойно функционируют более 70 программ, которые охватывают все процессы – от ведения налогового учёта до анализа рисков, оказания электронных услуг, общения с налогоплательщиками и принятия управленческих решений.
В настоящее время разрабатываются и поэтапно внедряются в практику новые цифровые платформы, такие как «Теневая экономика» и «Мониторинг рынков». Их основная цель заключается в выявлении, анализе теневого оборота в экономике и увеличении доли легальной экономики. Главной целью процессов цифровизации является создание удобств для граждан и предпринимателей. В настоящее время через портал my3.soliq.uz налогоплательщикам предоставляется более 90 интерактивных услуг и электронных сервисов, включающих в себя сдачу налоговой отчётности, просмотр задолженностей, получение справок, пользование льготами и многие другие услуги.
Одной из самых популярных платформ среди цифровых сервисов сегодня является мобильное приложение «Soliq». В 2025-2026 гг. в этом мобильном приложении было задействовано 11 новых услуг, а общее количество сервисов доведено до 42. В целях обеспечения ещё более безопасного и удобного обслуживания пользователей была усовершенствована технология Face ID. В результате достигнута возможность пользования услугами в мобильном приложении через личный кабинет только его реальным владельцем. В настоящее время количество пользователей мобильного приложения «Soliq» превысило 17,8 млн человек. Тот факт, что за последние 5 лет мобильное приложение трижды признавалось одним из лучших брендов в стране, также свидетельствует о высоком доверии к нему со стороны населения и предпринимателей.
Одним из ключевых условий цифровой трансформации является обеспечение эффективного информационного обмена между государственными органами. За последние полтора года налажен электронный обмен данными с 30 министерствами и ведомствами по 98 новым направлениям. В результате на сегодняшний день количество министерств и организаций, осуществляющих электронный обмен информацией с налоговыми органами, достигло 74, а количество интегрированных направлений составило 430.
В настоящее время налоговыми органами осуществляются анализы на основе технологий Big Data по 14 крупным отраслям экономики. Посредством этих анализов выявляются такие негативные факты, как:
● искусственное сокращение налоговой базы;
● сокрытие доходов;
● искусственное занижение численности работников;
● выплата заработной платы «в конвертах».
Технологии искусственного интеллекта также были внедрены на карьерах в Шафирканском районе Бухарской области. Мониторинг процессов наблюдения и учёта добычи нерудных полезных ископаемых на карьерах осуществляется на базе ИИ. В результате было выявлено, что: 1 121 физическое лицо занималось предпринимательской деятельностью без регистрации; 2 214 субъектов не отразили в налоговой отчётности налоги на сумму 12,7 млрд сумов. Эти цифры наглядно демонстрируют, насколько цифровые технологии повышают эффективность государственного контроля.
Реализованные меры по цифровизации дают свои практические результаты. В частности:
● в I полугодии 2026 г. налоговые поступления составили 149,4 трлн сум. (рост составил 145,7% по отношению к аналогичному периоду прошлого года);
● в деятельность всех функциональных структур внедрена система KPI;
● налажен механизм объективной оценки деятельности сотрудников налоговых органов налогоплательщиками;
● внедрена система проактивного формирования отчётов по НДС, налогу с оборота, земельному налогу и налогу на имущество юридических лиц, НДФЛ и социальному налогу.
Через систему оценки уровня риска ЭСФ обеспечено взыскание сумм НДС на 660 млрд сум. по 195 тыс. электронных счётов-фактур с высоким уровнем риска.
– Какими возможностями обладает запущенная Налоговым комитетом Узбекистана цифровая платформа нового поколения – «AI SOLIQ», и какие удобства она создает для налогоплательщиков?
– «AI SOLIQ» является одним из важных шагов на пути перехода налоговой системы нашей страны к интеллектуальным моделям управления. Данная платформа не ограничивается оказанием налогоплательщикам простых информационных услуг. На базе технологий искусственного интеллекта она анализирует данные, выявляет проблемы, оценивает риски и даёт пользователю практические рекомендации.
Основное преимущество платформы «AI SOLIQ» заключается в том, что она выполняет функцию персонального цифрового консультанта для каждого предпринимателя или бухгалтера: зайдя в систему, пользователь может анализировать данные, связанные с деятельностью его предприятия, в режиме реального времени. Самое ценное – система не просто предоставляет информацию, но и даёт рекомендации по устранению выявленных проблем. Считаю необходимым отметить значимость в составе этой платформы сервиса «AI Корхона» (AI Предприятие), задачей которого является комплексный анализ налогового состояния предприятия, объяснение причин выявленных недостатков и предоставление конкретных практических рекомендаций по их устранению. Иными словами, эта услуга выполняет для предпринимателя функцию цифрового аудитора, работающего 24/7.
Есть ещё один немаловажный момент, на который обращено внимание: практика показывает, что некоторые предприниматели недостаточно осведомлены о налоговых льготах, установленных законодательством, или не знают механизмов их применения. Сервис «AI Имтиёз» (AI Льгота) направлен именно на решение этой проблемы. При анализе деятельности предпринимателя данный сервис:
● определяет налоговые льготы, которые могут к нему относиться;
● разъясняет условия применения льгот;
● предоставляет информацию о необходимых документах;
● объясняет причины отклонённых заявок.
Это создаёт предпринимателям возможность ещё более эффективно использовать предоставленные государством льготы.
Одной из наиболее частых проблем в налоговой сфере являются технические и методологические ошибки, допускаемые при заполнении отчётов. Сервис «AI Ҳисобот» (AI Отчётность) направлен на решение данного вопроса, позволяя предпринимателям избежать штрафов и лишних объяснений.
Считаю необходимым отметить также такой креативный аспект платформы «AI SOLIQ», как упрощённое общение с человеком в формате обычного диалога, при котором клиенту не обязательно использовать специальные термины, можно задавать вопросы простым языком.
В настоящее время в рамках платформы ведутся работы и над новыми сервисами. В частности, планируется запуск таких интеллектуальных модулей, как «AI Мурожаатлар» (AI Обращения), «AI Ёрдамчи» (AI Помощник). С запуском этих сервисов ещё больше расширится возможность автоматического анализа обращений налогоплательщиков, оперативного ответа на них и предоставления персональных консультаций.
– Указ Президента Узбекистана за № УП-100 от 26 мая 2026 г. направлен на создание ещё более благоприятной экономической и административной среды для малого бизнеса. Какие новые возможности открывает это решение в налоговой сфере, и какие механизмы запущены для снижения административной нагрузки на субъекты малого бизнеса?
– Как известно, малый бизнес является одним из основных драйверов развития нашей экономики. Поэтому Указ Президента Узбекистана за № УП-100 от 26 мая 2026 г. «О создании ещё более благоприятных экономических и административных условий для роста субъектов малого бизнеса» был принят в качестве важного документа, направленного на поддержку предпринимательства и стимулирование его роста. Этим Указом был устранён ряд административных барьеров, которые годами мучали предпринимателей, упрощены налоговое бремя и процессы ведения отчётности, а также созданы новые возможности для свободного развития бизнеса.
Одно из знаковых нововведений – повышение предельного размера выручки для перехода на общий налоговый режим. Известно, что с 2019 г. этот предел сохранялся на уровне одного млрд сумов. Это подталкивало некоторых предпринимателей к искусственному ограничению оборота предприятия, дроблению бизнеса на несколько субъектов или в ряде случаев к сокрытию выручки. Согласно Указу, с 1 июня 2026 г. данный предел повышен до 5 млрд сум. и привязан к БРВ с учётом будущей инфляции и изменения цен. Это, в свою очередь, послужит тому, что предприниматели будут расширять свою деятельность, не опасаясь роста.
Указом решён ещё один вопрос, который долгие годы поднимался предпринимателями, а именно: отменяется практика принудительного перевода юридических лиц, индивидуальных предпринимателей и самозанятых лиц, импортировавших товары, в плательщики НДС за одну разовую импортную операцию. Это создаст дополнительные послабления и удобства для представителей малого бизнеса, занимающихся внешнеэкономической деятельностью.
Также внедряется совершенно новый налоговый режим для предпринимателей, осуществляющих деятельность в сфере общественного питания, торговли и оказания услуг. В частности, с 1 июня 2026 г. по 1 января 2030 г. предпринимателям в этих сферах предоставлено право применять упрощённый порядок исчисления и уплаты НДС, согласно которому вместо действующей ставки в 12% вводится упрощённый режим НДС в размере 6%, при этом отменяется обязательство по уплате налога на прибыль и представлению соответствующих отчётов. Это разрешение позволит бизнесу упростить расчёты, сэкономить время и ресурсы, однако у него есть свои особенности – перешедшим на упрощённый режим НДС: не предоставляется право зачёта суммы НДС; не будут применяться некоторые льготы по НДС и действующие механизмы кешбэка. Поэтому каждый предприниматель выбирает данный режим исходя из своей бизнес-модели и экономических расчётов.
Упрощение администрирования налога на добавленную стоимость также является одним из важных направлений Указа № УП-100. Теперь свидетельство плательщика НДС выдаётся только в целях учёта, и за его несвоевременное получение не будут применяться штрафные санкции. Наряду с этим отменяется и практика временного приостановления действия свидетельства. Эти меры снизят излишнее административное давление на субъекты предпринимательства.
Принципиальным является и нововведение по автоматическому возврату сумм отрицательного сальдо по НДС. В частности, суммы отрицательной разницы до 10 млн сум. у плательщиков НДС будут возвращаться без их обращения, в автоматическом порядке и без проведения проверок. А с 2027 г. процесс возврата НДС для налогоплательщиков с низким налоговым риском будет полностью переведён в автоматический формат. Это решение послужит скорейшему восстановлению оборотных средств предпринимателей и обеспечению их финансовой устойчивости.
В рамках Указа также определены актуальные меры по поддержке сферы общественного питания. Теперь механизм возврата части НДС для предприятий этой сферы ещё больше упростился, то есть, независимо от того, осуществляется выручка в наличной или безналичной форме, возвращается кешбэк в размере 40% от уплаченного НДС. Это послужит расширению финансовых возможностей ресторанов, кафе и других объектов общественного питания.
– В соответствии с постановлением Президента Узбекистана за № ПП-227 от 16 июня 2026 г. налаживается абсолютно новая система подготовки квалифицированных кадров для налоговой сферы. Каковы основные особенности этой системы, и как она укрепит потенциал налоговой службы нашей страны в будущем?
– Эффективность налоговой системы прежде всего определяется её кадровым потенциалом. Сегодня, когда стремительно развиваются цифровая экономика, искусственный интеллект, международные налоговые отношения и современные механизмы финансового контроля, всё больше возрастает потребность в подготовке специалистов, обладающих совершенно новыми знаниями и навыками для налоговой сферы. В рамках данного постановления создана система подготовки и переподготовки налоговых сотрудников, а также Центр налоговых исследований. С этой точки зрения постановление Президента Республики Узбекистан за № ПП-227 от 16 июня 2026 г. «О мерах по внедрению новой системы подготовки квалифицированных кадров в налоговой сфере» является документом стратегического значения в развитии отрасли. В соответствии с данным постановлением при Налоговом комитете Узбекистана была создана Высшая налоговая школа и сформирована абсолютно новая система, интегрирующая образование, науку и практику. Данное образовательное учреждение нацелено на подготовку высококвалифицированных кадров для налоговой сферы, обладающих современными знаниями, глубоко освоивших цифровые технологии и способных работать на основе международных стандартов. Начиная с 2026–2027 учебного года в Высшей школе налогов запускается 3-летнее обучение в бакалавриате. А с 2027–2028 учебного года будет организована и деятельность магистратуры. Учебный процесс будет организован по таким приоритетным направлениям, как современное налоговое администрирование, налоговое право, финансовый контроль, цифровые налоговые технологии и аналитическое управление.
Один из знаменательных аспектов новой системы заключается в том, что она не ограничивается лишь предоставлением теоретических знаний: образовательный процесс гармонизирует сочетание международного опыта, научных исследований и практики; особое внимание уделяется инновациям, IT-технологиям и широкому применению искусственного интеллекта; к учебному процессу будут привлекаться специалисты-практики, имеющие большой опыт работы в различных отраслях экономики и налоговой системе. Такой формат обучения позволит вывести студентов из стен учебного заведения, предоставив возможность близко знакомиться с реальными рабочими процессами и сформирует совершенно новые кадры, отвечающие современным требованиям рынка труда. Обучающиеся в Высшей школе налогов наряду с дипломом государственного образца получат возможность обрести профессиональные квалификационные сертификаты, необходимые для деятельности налогового консультанта или аудитора. Постановлением также предусмотрено широкое привлечение молодёжи к получению международных профессиональных сертификатов. В частности, внедряется механизм покрытия расходов на обучение студентов, обладающих такими престижными международными сертификатами, как ACCA, DipIFR, CAP/CIPA, CIA и ACA. Это позволит сформировать в нашей стране резерв специалистов, способных осуществлять деятельность на уровне международных стандартов. Система подготовки кадров не ограничивается только студентами. Постоянное повышение квалификации сотрудников налоговых органов также является одним из важных направлений данного постановления. Отныне каждый сотрудник не реже одного раза в 3 года обязан проходить курсы повышения квалификации. А для сотрудников, впервые принятых на работу в налоговые органы, будут организованы специальные программы адаптации продолжительностью до 3 месяцев. Эти меры обеспечат полную адаптацию новых кадров к профессиональной деятельности в короткие сроки.
Ещё один стратегически значимый аспект постановления связан с деятельностью Центра налоговых исследований, который намерено преобразовать в главное научное учреждение, осуществляющее научно-аналитическую поддержку налоговой системы. Совместная деятельность Высшей школы налогов, системы повышения квалификации и Центра налоговых исследований обеспечит неразрывную связь образования, науки и практики в нашей отрасли. В Центре налоговых исследований намечено проводить фундаментальные и прикладные исследования по сокращению теневой экономики, повышению налоговой дисциплины, совершенствованию налоговой политики, международным налоговым отношениям, трансфертному ценообразованию, налогообложению субъектов цифровой экономики, а также внедрению технологий искусственного интеллекта и Big Data в налоговое администрирование.
– Каким приоритетным направлениям будет уделено особое внимание в деятельности Налогового комитета в ближайшей перспективе, и какие новые инициативы запланированы по дальнейшему совершенствованию налогового администрирования?
– В перспективе главной целью деятельности Налогового комитета станет формирование современной цифровой системы налогового администрирования, где человеческий фактор сведён к минимуму и которая будет максимально удобной для налогоплательщиков. Для этого последовательно продолжится работа по нескольким стратегическим направлениям.
Во-первых, будет и далее совершенствоваться сервисная модель обслуживания налоговых органов. Мы продолжим развивать налоговые органы не как контролирующее ведомство, а как институт, оказывающий услуги и предоставляющий консультации. В этих целях будет ещё более углублена наша работа в рамках принципа «Налоговик – помощник» и внедрены новые, усовершенствованные механизмы общения с налогоплательщиками. Приоритетными критериями при оценке деятельности налоговых органов останутся удовлетворённость клиентов, качество услуг и уровень взаимодействия с предпринимателями.
Второе важное направление – широкое внедрение цифровизации и технологий искусственного интеллекта. Начатая сегодня работа в предстоящие годы будет выведена на ещё более высокий уровень. В частности, будут полностью внедрены системы использования элементов ИИ при выявлении и оценке налоговых рисков, автоматического выявления аномалий в электронных счетах-фактурах, интеллектуального анализа налоговой отчётности и автоматического предоставления рекомендаций налогоплательщикам.
В-третьих, будет поэтапно совершенствоваться платформа «AI SOLIQ», которая превратится в единую экосистему интеллектуальных цифровых сервисов для предпринимателей, бухгалтеров и физических лиц. В будущем посредством этой платформы налогоплательщики получат возможность самостоятельно анализировать свою деятельность, заранее оценивать риски, получать информацию о доступных льготах и правильно формировать налоговую отчётность.
В-четвёртых, приоритетной задачей является расширение масштабов проактивных государственных услуг: планируется поэтапное сокращение процессов, требующих от налогоплательщиков представления информации или обращения; за счёт дальнейшего развития межведомственного обмена данными многие услуги будут оказываться в автоматическом режиме. В результате затраты времени и излишняя бюрократия для граждан и предпринимателей значительно сократятся.
Пятое направление – в предстоящие годы в центре внимания останется вопрос сокращения теневой экономики. В этом сегменте будут широко использоваться технологии Big Data, системы интеллектуального анализа и современные механизмы оценки рисков. Главной целью является не наказание, а легализация экономической деятельности, формирование атмосферы добросовестной конкуренции и создание равных условий для всех субъектов. При этом, необходимо отметить, что для недобросовестных налогоплательщиков будут применяться соответствующие меры в рамках законодательства.
Шестое направление – продолжение работы по приведению налогового администрирования в соответствие с международными стандартами. В международном рейтинге Всемирного банка «Business Ready» по направлению налогообложения поставлена задача к 2030 г. выйти на высший – первый уровень. Для достижения этой цели будет реализован комплекс мер по упрощению налоговой системы, цифровизации, обеспечению прозрачности и созданию благоприятной среды для бизнеса.
По седьмому направлению обозначено укрепление кадрового потенциала как ключевого условия дальнейшего развития налоговой системы страны. Через создание на основе постановления № ПП-227 Высшей школы налогов, Центра налоговых исследований и усовершенствование системы повышения квалификации будет подготовлено новое поколение специалистов для отрасли – сформирован резерв высококвалифицированных кадров в сферах цифровых технологий, международного налогообложения, финансового анализа и искусственного интеллекта.
Безусловно, наряду с этим будет продолжена практика расширения открытого диалога с предпринимателями, активного вовлечения их предложений и инициатив в процессы принятия решений. Мнения бизнес-сообщества останутся важным фактором в совершенствовании налогового законодательства.
Для нас главный критерий – это уровень удовлетворённости налогоплательщиков государственными услугами. Если предприниматель сможет вести свою деятельность свободно и законно, а гражданин – пользоваться налоговыми услугами быстро, удобно и прозрачно, значит, реформы достигли своей цели.
Основной стратегической целью является укрепление доверия налогоплательщиков к налоговым органам, а также участие в повышении благосостояния населения.